Menakar Implikasi Pajak Marketplace PMK-37/2025: Analisis dari Empat Perspektif

Oleh: Yessi Juliana Br Sinaga, pegawai Direktorat Jenderal Pajak
Peluncuran film Empat Musim Pertiwi menghadirkan refleksi mendalam mengenai perjalanan hidup seorang wanita dalam menghadapi masa lalu dan membuka lembaran baru. Sinema ini mengajarkan bahwa memahami sebuah dinamika memerlukan keterbukaan untuk melihat dari bermacam sudut pandang. Landasan berpikir serupa sangat relevan ketika mengamati perkembangan regulasi perpajakan di tengah pesatnya lanskap ekonomi digital, khususnya saat pergeseran pola transaksi menuntut modernisasi administrasi pajak.
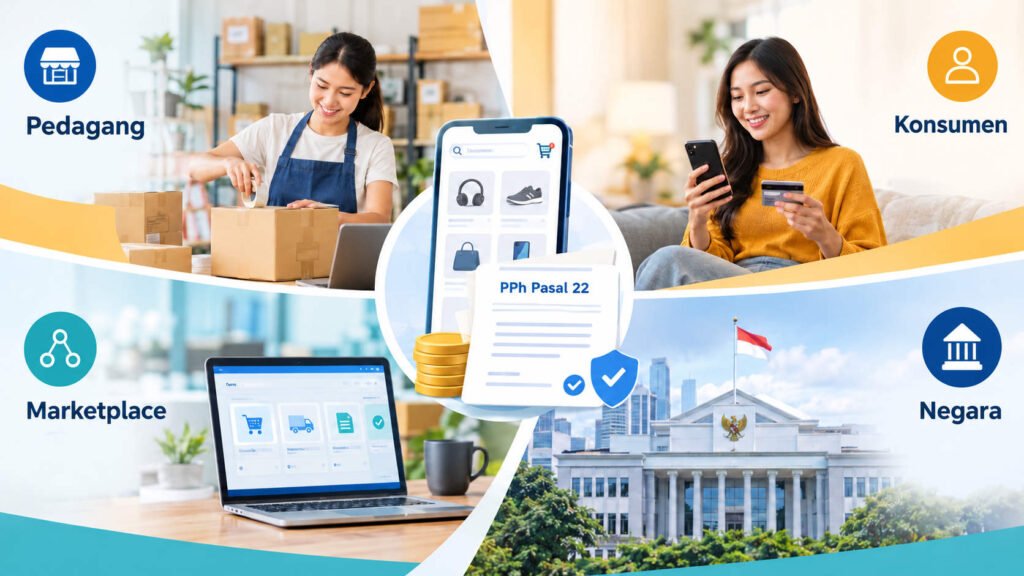
Melalui Peraturan Menteri Keuangan Nomor 37 Tahun 2025 (PMK-37/2025), pemerintah secara resmi menunjuk platform marketplace tertentu sebagai pemungut Pajak Penghasilan (PPh) Pasal 22 atas omzet yang diperoleh pedagang dalam negeri. Ketentuan yang mulai berlaku efektif sejak 1 Oktober 2026 ini memuat empat perspektif krusial yang perlu dipahami secara mendalam: pedagang, konsumen, pihak marketplace, dan negara.
Pedagang: Skema Pemotongan Otomatis dan Proteksi UMKM
Bagi para penjual yang beroperasi di platform terpilih, aturan baru ini menerapkan pemotongan PPh Pasal 22 secara otomatis sebesar 0,5% dari omzet bruto. Dasar pengenaan pajak ini dihitung dari nilai penjualan yang tidak termasuk Pajak Pertambahan Nilai (PPN) serta Pajak Penjualan atas Barang Mewah (PPnBM).
Sebagai ilustrasi, apabila sebuah toko memproses penjualan powerbank seharga Rp200.000, sistem platform akan memotong PPh Pasal 22 sebesar Rp1.000 (0,5% dari Rp200.000). Dokumen bukti pemotongan pajak elektronik resmi akan diterbitkan oleh platform dan dapat diunduh langsung oleh pedagang sebagai lampiran pelaporan Surat Pemberitahuan (SPT) Tahunan.
Meski demikian, pemerintah tetap memberikan keberpihakan kepada pelaku UMKM skala mikro. Wajib pajak orang pribadi yang memiliki akumulasi omzet gabungan di bawah Rp500 juta dalam satu tahun pajak dibebaskan dari pemotongan ini. Untuk mendapatkan fasilitas peniadaan potongan tersebut, pedagang cukup menyerahkan surat pernyataan resmi mengenai kriteria omzetnya melalui fitur regulasi penjual yang tersedia pada masing-masing platform.
Konsumen: Kemudahan Transaksi Tanpa Biaya Tambahan
Bagi masyarakat pembeli, perlu digarisbawahi bahwa PMK-37/2025 merupakan pemungutan pajak atas penghasilan pedagang (PPh), bukan beban pajak baru yang ditambahkan ke dalam skema pembayaran konsumen saat proses checkout.
Dinamika harga barang di pasar daring tetap ditentukan oleh ketatnya kompetisi antarpenjual. Penyesuaian administrasi internal pedagang ini tidak mengubah mekanisme pasar bebas, sehingga harga produk dipastikan tetap kompetitif dan wajar.
Dari sisi pengalaman belanja, konsumen tidak mengalami perubahan atau beban administrasi baru. Tidak ada penambahan komponen biaya pajak pada rincian tagihan, dan proses transaksi tetap berjalan cepat serta praktis melalui kanal pembayaran yang ada.
Marketplace: Kewajiban e-Bupot dan Keamanan Sistem Data
Empat platform digital besar yang telah ditunjuk oleh Direktorat Jenderal Pajak (DJP)—yakni Shopee, Tokopedia, Lazada, dan Blibli—bertindak resmi sebagai pemungut PPh Pasal 22. Dalam menjalankan mandate ini, platform bertugas memotong pajak dari pedagang yang memenuhi kriteria, menyetorkannya ke kas negara, serta mengunduh dan menyediakan bukti pemungutan pajak elektronik (e-Bupot) bagi penjual.
Tantangan terbesar bagi pengelola marketplace terletak pada keandalan infrastruktur teknologi untuk memproses data identitas seperti Nomor Induk Kependudukan (NIK) atau Nomor Pokok Wajib Pajak (NPWP) milik jutaan mitra penjual secara aman. Selain itu, platform dituntut menyediakan sistem validasi dokumen yang transparan dan mudah diakses agar proses pengajuan pembebasan pajak bagi UMKM berjalan lancar tanpa kendala teknis.
Negara: Kepastian Pemetaan Ekonomi Digital dan Asas Keadilan
Dari sudut pandang regulator, penunjukan marketplace sebagai agen pemungut pajak merupakan langkah strategis dalam mengintegrasikan tata kelola perpajakan ke dalam ekosistem digital yang sudah terintegrasi. Data transaksi yang terekam secara sistematis membantu pemerintah memetakan pertumbuhan ekonomi digital secara presisi demi perumusan kebijakan ekonomi nasional yang akurat.
Integrasi data ini juga bertujuan menciptakan iklim usaha yang setara (level playing field) serta memberikan keadilan perlakuan antara pelaku usaha online di platform digital dengan pelaku usaha fisik konvensional.
Penerapan kebijakan perpajakan di era digital pada akhirnya bukan sekadar upaya penghimpunan penerimaan negara, melainkan bentuk penguatan keberlanjutan usaha seluruh pemangku kepentingan. Memahami berbagai sudut pandang menjadi kunci utama dalam melihat efektivitas sebuah regulasi secara utuh.
Melalui tata kelola yang transparan dari platform marketplace dan pemahaman yang baik dari pelaku usaha, pelaksanaan PMK-37/2025 diharapkan mampu memberi kepastian hukum bagi penjual, kejelasan bagi pembeli, serta dorongan positif bagi pertumbuhan ekonomi nasional.
*) Artikel ini merupakan pandangan pribadi penulis dan tidak merepresentasikan posisi resmi instansi tempat penulis bertugas.
Konten ini dapat disalin serta disebarluaskan untuk kepentingan nonkomersial dengan menyertakan tautan balik (backlink) ke artikel sumber.