Aturan Pemotongan PPh Marketplace: Pedagang Omzet di Bawah Rp500 Juta Cukup Lampirkan Surat Pernyataan

Penerapan skema Pajak Penghasilan (PPh) bagi para pedagang lokal di platform digital atau marketplace terus menjadi sorotan publik. Banyak pelaku usaha mikro, kecil, dan menengah (UMKM) mempertanyakan apakah kebijakan pemotongan pajak secara otomatis ini akan langsung berdampak pada keberlangsungan bisnis mereka.
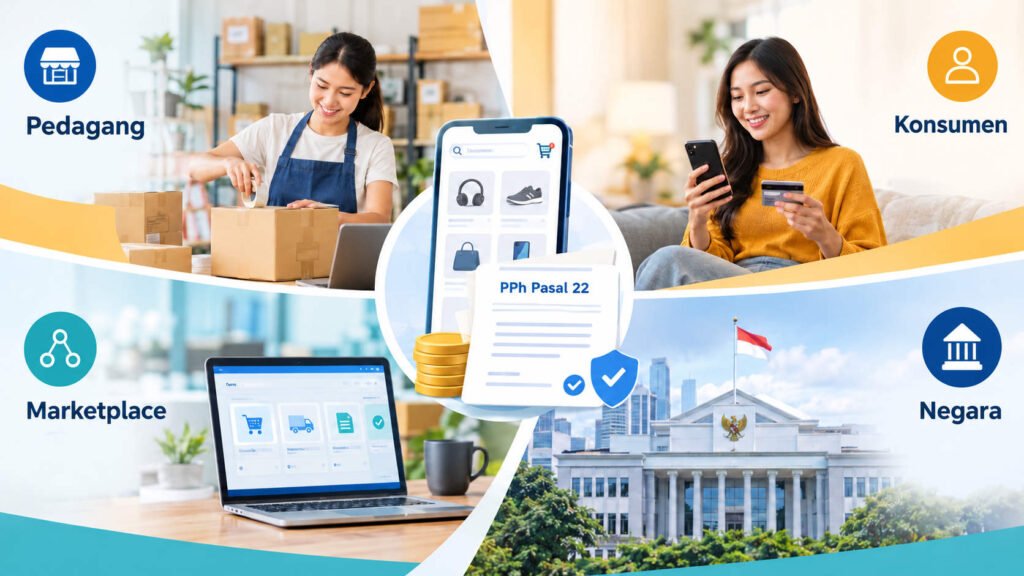
Mengacu pada Peraturan Menteri Keuangan Nomor 37 Tahun 2025 (PMK-37/2025), pemerintah menetapkan penunjukan Pihak Lain sebagai pemungut PPh atas transaksi pedagang dalam negeri yang memanfaatkan Perdagangan Melalui Sistem Elektronik (PMSE). Pajak yang dikenakan merupakan PPh Pasal 22 dengan besaran tarif 0,5 persen dari total peredaran bruto tagihan, di luar Pajak Pertambahan Nilai (PPN) serta Pajak Penjualan atas Barang Mewah (PPnBM).
Saat ini, terdapat empat perusahaan marketplace besar yang resmi ditunjuk sebagai penyedia pemungut pajak, yakni Shopee, Blibli, Lazada, dan Tokopedia.
Meski regulasi telah terbit, penarikan pajak tersebut tidak langsung dijalankan. Melalui Pengumuman Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat Nomor PENG-46/PJ.09/2026, Direktorat Jenderal Pajak (DJP) resmi mengundur jadwal pemungutan PPh Pasal 22 oleh platform digital hingga 1 November 2026. Penundaan ini diambil demi menjaga stabilitas daya beli masyarakat serta iklim perekonomian nasional.
Kriteria Pedagang yang Bebas Pemotongan PPh
PMK-37/2025 menegaskan bahwa tidak semua penjual online secara otomatis dipotong pajak. Terdapat enam kategori transaksi yang dikecualikan dari ketentuan pemungutan PPh marketplace, yaitu:
- Penjualan barang atau jasa oleh Wajib Pajak Orang Pribadi dalam negeri dengan omzet kumulatif hingga Rp500 juta pada tahun pajak berjalan yang melampirkan surat pernyataan.
- Penjualan jasa ekspedisi atau pengiriman oleh mitra pengemudi berbasis aplikasi transportasi online.
- Transaksi penjualan oleh pedagang dalam negeri yang memiliki dan menyerahkan informasi Surat Keterangan Bebas (SKB) pemotongan/pemungutan PPh.
- Penjualan pulsa telepon seluler dan kartu perdana.
- Transaksi emas perhiasan, emas batangan, perhiasan non-emas, serta batu permata oleh produsen, pedagang, atau pengusaha emas resmi.
- Pengalihan hak atas tanah dan/atau bangunan, termasuk perjanjian pengikatan jual beli beserta perubahannya.
Perbedaan Surat Pernyataan dan Surat Keterangan Bebas (SKB)
Bagi pedagang perorangan dengan peredaran bruto atau omzet di bawah Rp500 juta per tahun, muncul pertanyaan mengenai kewajiban mengurus dokumen pembebasan pajak. Apakah mereka harus mengajukan Surat Keterangan Bebas (SKB)?
Sesuai dengan Pasal 6 PMK-37/2025, jawabannya adalah tidak perlu. Pelaku usaha perorangan dengan omzet belum melebihi batas Rp500 juta cukup membuat dan menyampaikan Surat Pernyataan yang menegaskan bahwa total omzet mereka pada tahun pajak berjalan masih di bawah ambang batas tersebut. Format dokumen ini dapat disesuaikan dengan lampiran resmi PMK-37/2025.
Pedagang tidak diwajibkan mengajukan permohonan SKB baru ke kantor pajak. Akan tetapi, bilamana Wajib Pajak tersebut sudah memiliki SKB PPh sejak awal, maka dokumen SKB itu dapat langsung diserahkan kepada pihak marketplace.
Tujuan Skema Pemungutan Pajak Marketplace
Skema penunjukan marketplace sebagai pemungut pajak dirancang untuk mempermudah koordinasi dan efisiensi administrasi perpajakan. Melalui mekanisme pemotongan otomatis oleh platform, pedagang yang telah memenuhi kriteria wajib pajak tidak perlu lagi membuat kode billing dan menyetor pajak secara mandiri.
Kebijakan ini juga diharapkan mampu menghadirkan kepastian hukum, menjamin rasa keadilan bagi pelaku usaha, serta menyederhanakan proses partisipasi masyarakat dalam pembiayaan pembangunan negara.