Tata Kelola Data Pajak Karyawan di Era Coretax: Strategi Menjaga Kerahasiaan Informasi Sensitif Perusahaan

Oleh: Soraya Fitriyanti, pegawai Direktorat Jenderal Pajak
Administrasi perpajakan tidak semata-mata berfokus pada perhitungan, pembayaran, dan pelaporan kewajiban kepada negara. Dalam praktiknya, pemeliharaan keamanan serta kerahasiaan informasi wajib pajak menjadi aspek yang tak kalah krusial. Seiring bertransformasinya sistem perpajakan ke arah digital, volume data yang dikelola bertambah pesat disertai tingkat sensitivitas yang kian tinggi.
Data penghasilan karyawan merupakan salah satu informasi pribadi yang wajib mendapatkan perlindungan maksimal. Saat memproses Pajak Penghasilan (PPh) Pasal 21, perusahaan berkewajiban memotong pajak atas penghasilan pekerja dan menerbitkan bukti pemotongan (bukti potong). Dokumen ini memuat detail finansial personal, seperti besaran pendapatan dan kalkulasi pajak, yang masuk dalam ranah hak privasi karyawan.
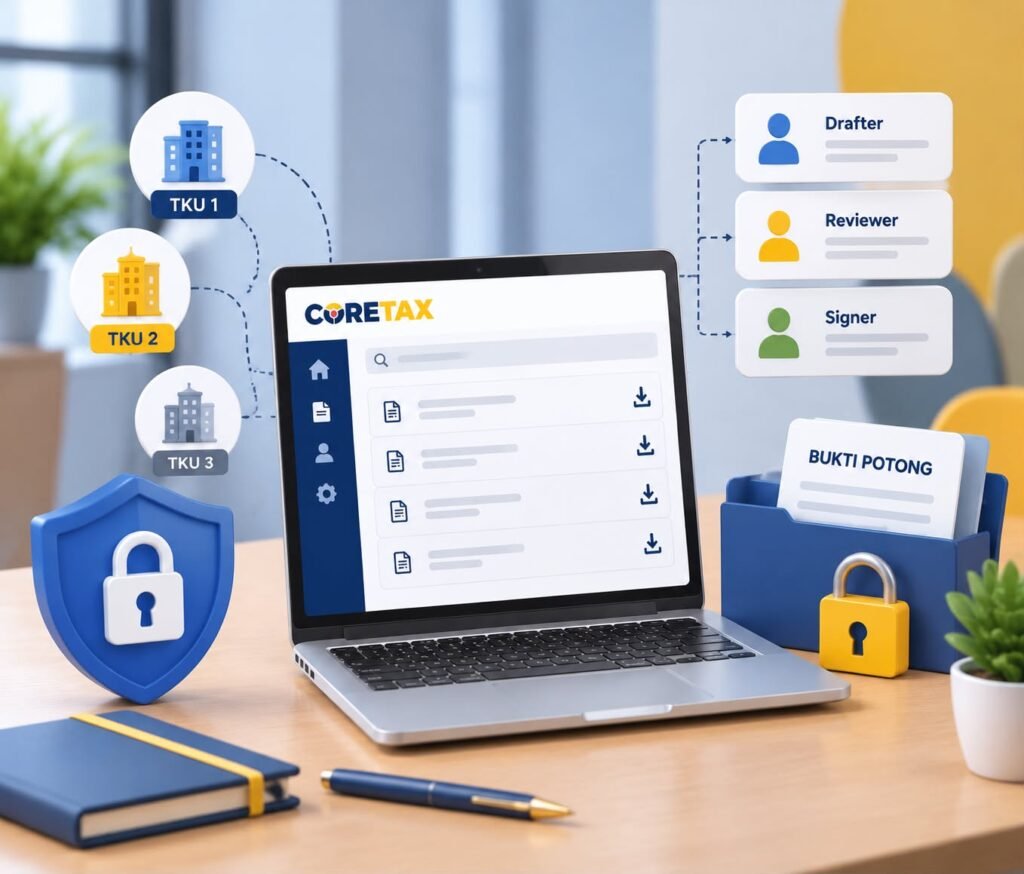
Hadirnya Coretax DJP menawarkan paradigma anyar dalam pengelolaan data perpajakan. Selain memodernisasi layanan, Coretax memperkenalkan skema pembatasan akses berbasis kebutuhan dan kewenangan pengguna. Melalui pemanfaatan Tempat Kegiatan Usaha (TKU) serta pembagian role (peran), entitas bisnis dapat mengatur hak akses informasi perpajakan secara proporsional. Langkah ini penting mengingat tidak setiap elemen dalam organisasi memerlukan akses ke seluruh dokumen pajak, sehingga pemisahan wewenang menjadi fondasi utama tata kelola yang baik.
Data Gaji Karyawan: Informasi Sensitif dalam Administrasi Perpajakan
Di lingkungan kerja, informasi mengenai besaran gaji tergolong sebagai data berklasifikasi rahasia. Sebuah perusahaan bisa saja menaungi ratusan hingga ribuan karyawan dengan skema pengupahan yang bervariasi. Ketika data tersebut masuk ke dalam alur administrasi pajak, pengelolaan informasi pendapatan harus dilakukan secara cermat. Bukti potong PPh Pasal 21 bukan sekadar syarat administrasi pelaporan, melainkan bukti sah bahwa pajak atas pendapatan karyawan telah dipotong sesuai aturan. Oleh sebab itu, isi dokumen tersebut berkaitan erat dengan kondisi keuangan pribadi seseorang.
Sistem manual maupun sistem digital yang minim kontrol akses berisiko tinggi memicu kebocoran data. Sebagai contoh, staf administrasi yang bertugas mengurus pajak satu divisi bisa saja mengakses catatan gaji seluruh karyawan perusahaan. Situasi ini dinilai kurang ideal dari kacamata pengendalian internal. Sistem perpajakan modern lantas menuntut mekanisme yang tak cuma mampu menyimpan data, tetapi juga piawai membatasi hak akses selaras dengan fungsi dan tanggung jawab tiap personel.
Mengatasi Risiko Kerentanan Akses Informasi Berlebih
Pada skala usaha kecil, urusan perpajakan mungkin hanya ditangani oleh satu atau dua orang. Namun tantangan berbeda dialami korporasi skala besar yang memiliki beragam kantor cabang dan unit bisnis. Sebelum hadirnya fitur pembatasan akses yang fleksibel, kendala utama perusahaan adalah memberikan kewenangan kepada pegawai tanpa mengekspos seluruh data rahasia perusahaan. Staf yang mengurus penggajian di satu cabang, misalnya, idealnya tidak perlu memiliki hak untuk memantau penghasilan pekerja di cabang lain.
Prinsip pemisahan tugas (segregation of duties) menjadi rujukan utama dalam tata kelola administrasi modern. Petugas pembuat dokumen pajak tidak selalu berhak melihat gambaran data secara utuh. Begitu pula pejabat yang menyetujui atau menandatangani dokumen tidak serta-merta memerlukan akses yang persis sama dengan penyusunnya. Pendekatan ini selaras dengan prinsip need to know, yakni membatasi hak akses data hanya kepada pihak-pihak yang betul-betul membutuhkannya untuk penyelesaian pekerjaan.
Pemanfaatan Fitur TKU dalam Pembatasan Akses Coretax
Fitur Tempat Kegiatan Usaha (TKU) pada Coretax memegang peranan penting untuk mendukung pemisahan hak akses. TKU merepresentasikan lokasi kegiatan usaha maupun unit manajemen yang menjadi bagian dari administrasi wajib pajak. Penambahan unit TKU dapat dimanfaatkan untuk memisahkan wewenang pengelolaan data antarbagian di internal perusahaan.
Sebagai ilustrasi, perusahaan dapat menetapkan TKU pertama khusus untuk pengelolaan administrasi penggajian jajaran direksi, dan TKU kedua untuk manajemen penggajian staf. Walaupun berada dalam satu payung badan hukum yang sama, konfigurasi akses untuk kedua TKU tersebut dapat dibuat terpisah. Hal ini menekan risiko tereksposnya informasi sensitif kepada pihak yang tidak berwenang.
Kendati demikian, bertambahnya jumlah TKU tidak berarti menambah kewajiban pelaporan pajak perusahaan. Seluruh data tetap akan terkonsolidasi secara terintegrasi sesuai konsep administrasi Coretax. Fungsi utama TKU adalah mengelompokkan aktivitas dan membagi kewenangan pengguna, bukan memecah kewajiban perpajakan.
Pengaturan Role Pengguna sebagai Kontrol Internal
Selain pemanfaatan TKU, Coretax juga menyediakan fitur pengaturan role atau peran pengguna yang menentukan batas wewenang saat mengoperasikan sistem. Penetapan role sangat krusial agar hak akses yang diberikan selaras dengan tugas harian karyawan.
Beberapa jenis kewenangan (role) yang dapat dikonfigurasi antara lain:
- drafter e-Bupot PPh Masa Pasal 21/26, yaitu pihak yang berwenang menyusun dan menyiapkan dokumen bukti pemotongan;
- penandatangan e-Bupot PPh Masa Pasal 21/26, yaitu pihak yang memiliki otoritas memberikan persetujuan atau tanda tangan elektronik atas dokumen yang telah dibuat;
- penandatangan Surat Pemberitahuan (SPT) Masa PPh Pasal 21, yaitu pihak yang diberi wewenang melakukan penandatanganan laporan pajak secara keseluruhan.
Penetapan role harus dilakukan secara teliti. Kekeliruan pemberian akses bisa berakibat pada pelimpahan wewenang berlebih kepada personel yang tidak bersangkutan. Pengaturan peran ini sejatinya bukan sekadar pengoperasian teknis aplikasi, melainkan bagian dari instrumen pengendali internal perusahaan.
Langkah-Langkah Mengatur TKU dan Role di Aplikasi Coretax
Untuk menambahkan TKU baru, Wajib Pajak Badan dapat masuk ke aplikasi Coretax menggunakan akses person in charge (PIC). Selanjutnya, navigasikan ke menu “Portal Saya” > “Profil Saya” > “Informasi Umum”. Pada bagian “Tempat Kegiatan Usaha/Sub Unit”, pilih menu tambah dan isi rincian TKU baru sesuai kebutuhan operasional.
Setelah pembuatan TKU selesai, tahap berikutnya adalah mengonfigurasi role pengguna. Masuk melalui menu “Portal Saya” > “Profil Saya” > “Wakil/Kuasa Saya”, kemudian atur kewenangan PIC TKU terdaftar menggunakan fitur “Assign Roles”. Perusahaan bebas menentukan apakah pengguna bersangkutan hanya bertindak sebagai pembuat dokumen atau juga memegang wewenang sebagai penandatangan.
Tantangan Digitalisasi dan Peningkatan Keamanan Data
Digitalisasi perpajakan memang menyuguhkan efisiensi, tetapi keberhasilannya sangat tergantung pada pengelolaan pengguna di lapangan. Canggihnya fitur keamanan sistem akan sia-sia jika pengguna tidak cermat menetapkan batasan kewenangan. Di Coretax, pemberian akses wajib didasari oleh struktur organisasi dan pembagian tugas yang jelas.
Evaluasi berkala terhadap daftar pengguna yang memiliki akses juga mutlak dilakukan. Setiap ada mutasi jabatan, pergantian tugas, atau pemutusan hubungan kerja, perusahaan harus segera menyesuaikan hak akses di dalam sistem. Dengan demikian, perlindungan data perpajakan tidak hanya bergantung pada kecanggihan teknologi, tetapi juga kedisiplinan perusahaan dalam menjalankan tata kelola informasi.
Menuju Tata Kelola Perpajakan Digital yang Aman
Implementasi Coretax menjadi tonggak penting reformasi perpajakan nasional menuju administrasi yang transparan, modern, dan terintegrasi. Namun, keterbukaan informasi bukan berarti data dapat diakses secara bebas tanpa batas. Transparansi tetap harus berdampingan dengan prinsip kerahasiaan data dan kontrol akses yang ketat.
Melalui pengoptimalan TKU dan pemetaan role pengguna, entitas bisnis dapat menjalankan kewajiban perpajakannya secara efisien tanpa mengorbankan kerahasiaan data finansial karyawan. Pada akhirnya, keandalan sistem pajak digital tidak cuma diukur dari kemudahan transaksi, tetapi juga dari kemampuannya menjaga kepercayaan publik melalui perlindungan data yang kuat.
*) Artikel ini merupakan pendapat pribadi penulis dan bukan cerminan sikap instansi tempat penulis bekerja.
Konten yang terdapat pada halaman ini dapat disalin dan digunakan kembali untuk keperluan nonkomersial dengan mencantumkan sumber dari konten yang digunakan dengan cara menautkan kembali ke halaman asli. Semoga membantu.